
Spread BTP-Bund basso e rendimenti in salita: cosa significa davvero
Data pubblicazione: 30 settembre 2026
Autore:
In evidenza
Lo spread è lontano dai livelli del 2011 e sembra un via libera, ma misura la distanza dalla Germania, non il livello dei tassi: ed è il livello ad arrivare nel patrimonio.
Alfonso, 61 anni, ingegnere, guida uno studio tecnico con sei collaboratori. Il suo patrimonio finanziario è di circa 280.000 euro: una parte sul conto, una parte in un deposito vincolato, il resto in obbligazioni acquistate qualche anno fa.
Sui titoli di Stato ha un'opinione precisa:
“Lo spread è sotto i 100 punti. Nel 2011 era a 575. Stavolta non ci riguarda.”
Sui numeri ha ragione. Sulla conclusione, no.
Nel 2011 Alfonso non aveva un solo BTP. Eppure quella crisi l'ha pagata anche lui: con l'IMU sulla prima casa, con la pensione spostata più avanti di qualche anno, con il fido dello studio rinnovato a condizioni peggiori.
Il ragionamento ha una sua logica. Nel 2011 gli italiani hanno imparato ad ascoltare un segnale preciso: lo spread. Funzionava come il canarino che i minatori portavano in galleria, più sensibile dell'uomo ai gas: dava l'allarme prima che l'aria diventasse irrespirabile.
Oggi quel canarino è tranquillo. Eppure, in queste settimane, i rendimenti dei titoli di Stato sono saliti quasi ovunque. In questo articolo provo a spiegare perché le due cose convivono, e quale delle due pesa davvero su un patrimonio.
Spread e rendimento dei BTP: perché non dicono la stessa cosa
A settembre il rendimento del Treasury americano a dieci anni ha superato il 5%, livelli che non si vedevano dal 2007. La BCE ha alzato i tassi per la seconda volta quest'anno. Il BTP decennale rende tra il 4,5 e il 4,6%, ai massimi da circa tre anni. Lo spread, intanto, è rimasto sotto quota 100.
Lo spread è una differenza: il rendimento del BTP meno quello del Bund tedesco. Misura quanto il mercato giudica l'Italia più rischiosa della Germania, e oggi quel giudizio è relativamente favorevole: in alcune settimane recenti il differenziale della Francia rispetto al Bund è risultato superiore a quello italiano.
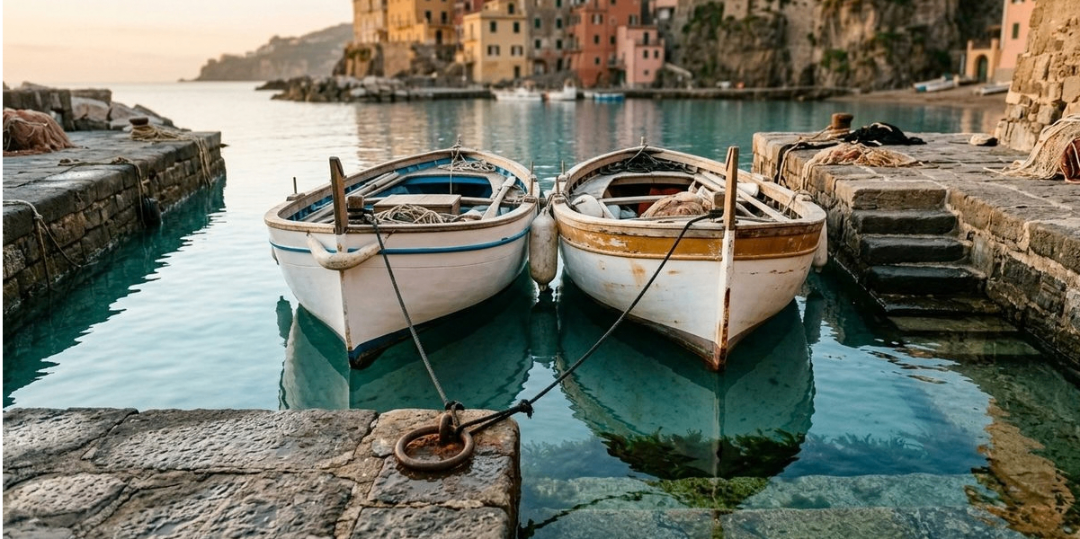
Ora immagina due barche ormeggiate nello stesso porto, legate l'una all'altra con un parabordo in mezzo. Quando sale la marea, salgono entrambe: la distanza tra gli scafi non cambia di un centimetro. Chi misura solo quella distanza conclude che non è successo nulla. Intanto l'acqua ha coperto i gradini del molo.
Lo spread misura la distanza tra le due barche, non il livello dell'acqua.
Prendi un caso concreto: 100.000 euro investiti nel 2021 in un titolo di Stato a vent'anni con cedola dell'1,5%, in linea con i rendimenti di allora. Lo spread era su livelli non lontani da quelli di oggi: il giudizio sull'Italia, quindi, non è peggiorato. Eppure, con i rendimenti attuali, quel titolo vale sul mercato circa un terzo in meno: intorno ai 65.000 euro.
Cosa ti avrebbe detto, in questi anni, guardare soltanto lo spread?
Le tre trappole di chi guarda solo lo spread
Pensare che i tassi riguardino solo il Tesoro e non il proprio patrimonio
Quando lo Stato paga di più per finanziarsi, il costo non resta nei conti pubblici. Il debito italiano ha superato i 3.200 miliardi: ogni punto percentuale in più sul suo costo medio vale, a regime, circa 32 miliardi l'anno di interessi. Prima o poi quella cifra si traduce in meno spazio per ridurre le tasse, in regole più strette sulla pensione, in credito più caro per famiglie e imprese. Nel 2011 è andata così, anche per chi non aveva un solo BTP.
Confondere “sicuro” con “stabile” — un titolo solido può perdere valore lungo la strada
Solidità dell'emittente e stabilità del prezzo sono due proprietà diverse. Il titolo dell'esempio, tenuto fino al 2041, rimborserà i suoi 100.000 euro. Ma nel frattempo il suo valore dipende dai tassi, e più la scadenza è lontana, più l'oscillazione è ampia. Il problema non nasce finché il denaro non serve. Nasce quando serve prima della scadenza: per un'esigenza familiare, per l'impresa, per un'occasione. A quel punto il prezzo di mercato smette di essere un numero teorico.
Prendere il decennio dei tassi a zero come metro del normale
Chi oggi ha cinquanta o sessant'anni ha vissuto più di un decennio con tassi vicini allo zero: mutui all'1%, conti che non rendevano nulla, titoli tedeschi con rendimento negativo. È facile scambiarlo per la normalità. Ma tra il 2000 e il 2008 un BTP decennale rendeva in media tra il 4 e il 5%: più o meno quanto oggi. Il rischio non sta nei tassi alti: sta nelle scadenze lunghe, nella liquidità ferma e nelle rate variabili decise come se quell'eccezione fosse la regola.
Tassi in aumento: tre principi per leggere il segnale in tempo
1. Guardare il livello dei rendimenti, non solo la distanza dalla Germania
Lo spread risponde a una domanda: quanto è rischiosa l'Italia rispetto agli altri? Il livello dei rendimenti risponde a un'altra: quanto costa il denaro? Per un patrimonio conta soprattutto la seconda. Il livello è rischio per chi ha titoli a lunga scadenza, costo per chi ha un debito a tasso variabile, rendimento per la liquidità che si rinnova. Accanto allo spread, vale la pena guardare dove sono i rendimenti e dove stanno andando.
2. Sapere in quali punti il patrimonio incontra i tassi
Ogni patrimonio ha dei punti di contatto con i tassi, ed è utile conoscerli prima che si muovano. Alcuni sono diretti: le obbligazioni in portafoglio e la loro durata, il mutuo, il fido dell'impresa, la liquidità in attesa di impiego. Altri sono indiretti, come quelli visti nella prima trappola: il fisco, la pensione, il costo del credito per i clienti della propria attività. Mapparli non richiede previsioni: richiede un foglio e un'ora di attenzione.
3. Pianificare per orizzonti temporali, prima che il segnale cambi
L'oscillazione di un titolo a lunga scadenza pesa in modo molto diverso a seconda di quando servirà quel denaro. Se servirà tra quindici anni, conta poco. Se servirà tra due, conta molto. Per questo la domanda utile non è “dove andranno i tassi?”, a cui nessuno sa rispondere con certezza, ma “quali somme mi serviranno, e quando?”. Separare il patrimonio per orizzonti, prima e non durante le tensioni, è ciò che trasforma un segnale in tempo guadagnato.
Torniamo ad Alfonso, e al 2011: se avesse saputo per tempo cosa stava arrivando, cosa avrebbe fatto di diverso?
Ci pensa a lungo.
“Probabilmente niente. Non sapevo cosa guardare, e non avevo deciso niente.”
Non è una sconfitta: è una diagnosi. Il canarino, nelle miniere, non serviva a prevedere il futuro. Serviva a dare tempo, ma solo a chi sapeva già dov'era l'uscita. Oggi il suo canarino è tranquillo, mentre nel porto la marea sale. Il punto non è prevedere fin dove salirà l'acqua. È aver deciso prima dove ormeggiare le proprie barche.
La domanda che vale la pena porti non è se lo spread salirà. È: se domani il segnale cambiasse, sapresti già cosa fare, o dovresti deciderlo in quel momento?
Se il tema ti riguarda — hai costruito un patrimonio, ma non hai ancora deciso cosa fare quando i tassi cambiano direzione — ne scrivo ogni due settimane su Patrimoni in Equilibrio. Iscrizione gratuita da LinkedIn.
⚠️ Contenuto a finalità educative e informative. Non costituisce consulenza in materia di investimenti né raccomandazione di acquisto o vendita di strumenti finanziari ai sensi del Regolamento UE 596/2014 (MAR). Le situazioni descritte sono composite e anonimizzate.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Luigi Guercio n.197
84134, Salerno
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Donato Loria e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
